半導體產業鏈中的顯示器件制造 面板技術與芯片的共生演進
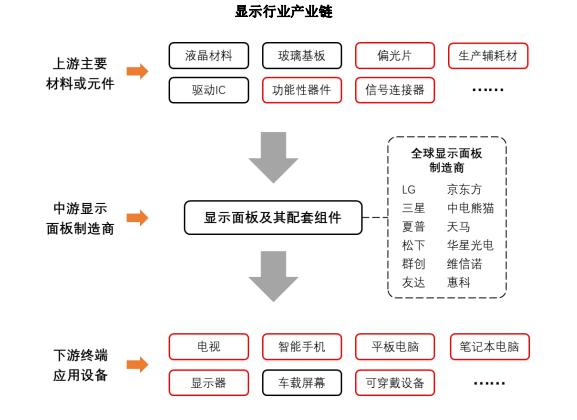
顯示器件制造處?于半導體產業鏈中游偏終端的關鍵環節,既承接上游半導體材料、設備與驅動芯片的供給,又向下賦能消費電子、車載顯示、工業醫療等終端市場。本文聚焦顯示器件制造行業的發展現狀、技術路線與產業鏈聯動,為行業內企業及關注者提供參考。
一、顯示器件制造的產業定位
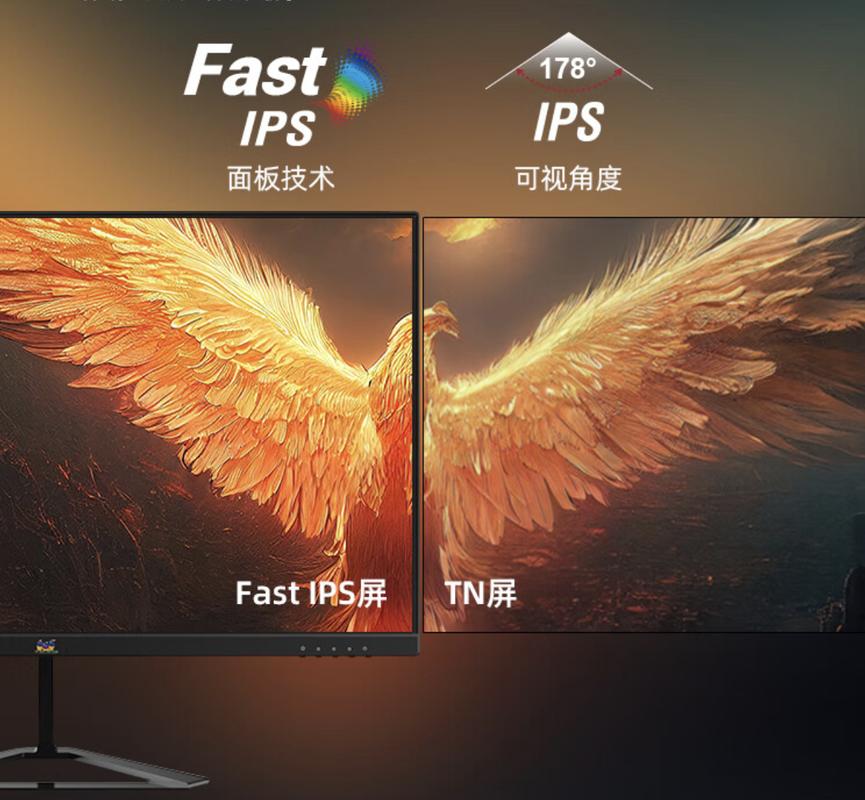
顯示器件制造涵蓋LCD(液晶顯示)、OLED(有機發光二極管)、Micro-LED、電子紙等多種技術路線,廣泛應用于智能手機、電視、筆記本電腦、車載中控、可穿戴設備等領域。在半導體產業鏈中,顯示面板本身雖非集成電路,但其驅動芯片(DDIC)、時序控制器(TCON)、電源管理芯片(PMIC)均屬半導體器件,面板制造與芯片制造在材料、設備、工藝上高度交織,因此顯示器件制造常被納入泛半導體產業鏈研究范疇。
二、主流技術路線與市場格局
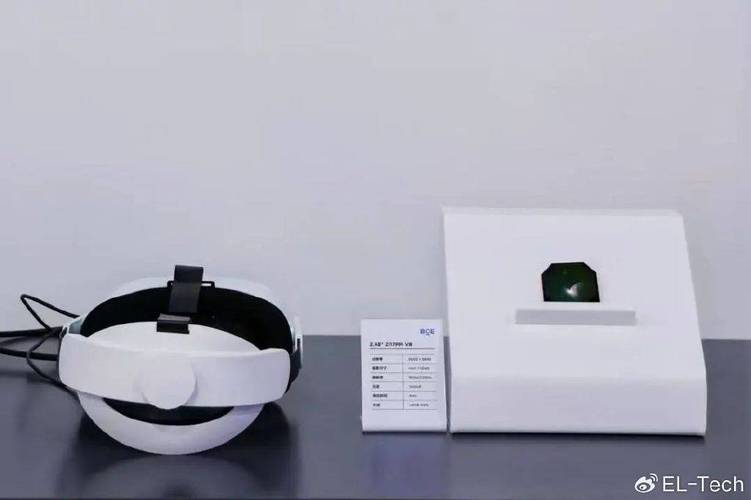
當前市場以LCD與OLED為主力。LCD憑借成熟工藝、成本優勢和長壽命,在大尺寸電視、顯示器領域占據主導;OLED則以高對比度、可彎折特性在中小尺寸高端手機市場滲透率持續提升。Micro-LED作為下一代技術方向,在亮度、響應速度和功耗方面表現突出,但巨量轉移、成本控制等工藝瓶頸仍待突破,目前主要應用于大尺寸商用顯示及AR/VR微顯示領域。
從區域格局看,中國大陸在LCD產能上已占據全球領先地位,OLED產能也在快速擴張;韓國企業則在OLED高端市場保持技術與專利優勢。國內面板廠商在8.5代、10.5代線布局上逐步完善,產業鏈本土化配套能力持續增強。
三、顯示器件制造與上游芯片的聯動
顯示面板的驅動芯片是連接顯示器件與半導體制造的重要紐帶。DDIC負責將圖像信號轉換為面板可識別的電信號,其制程多在成熟節點(如40nm、28nm),對晶圓代工產能依賴度高。隨著面板分辨率提升與刷新率提高,驅動芯片的集成度與性能要求同步上升,部分廠商開始采用更高制程節點及COF(覆晶薄膜)封裝方案。
顯示面板制造中的Array段(陣列段)涉及薄膜晶體管(TFT)的制備,TFT本身即是一種半導體器件,其材料從非晶硅向LTPS(低溫多晶硅)、IGZO(銦鎵鋅氧化物)演進,工藝中用到光刻、刻蝕、薄膜沉積等半導體設備,體現了顯示制造與半導體制造在工藝層面的深度耦合。
四、行業趨勢與關注點
- 技術迭代加速:OLED向中大尺寸滲透,Micro-LED產業化進程提速,印刷顯示、量子點顯示等新型路線并行發展。
- 產業鏈協同深化:面板廠商與芯片設計公司、晶圓代工廠的協同開發趨于緊密,驅動芯片國產化配套成為重點方向。
- 應用場景拓展:車載顯示、元宇宙近眼顯示、柔性電子等新興需求推動顯示器件向高可靠性、低功耗、可形態定制方向演進。
- 產能與周期波動:面板行業具有明顯的周期性特征,產能釋放節奏與終端需求匹配度直接影響行業盈利水平。
顯示器件制造是半導體產業鏈中兼具規模效應與技術密集特征的環節。理解其技術路線演進、與上游芯片的聯動機制以及區域競爭格局,有助于把握泛半導體產業的整體脈絡。行行查行業研究數據庫持續跟蹤顯示器件制造領域的產能、技術與市場數據,為行業研究提供結構化參考。
如若轉載,請注明出處:http://www.ishixin.cn/product/51.html
更新時間:2026-11-09 05:07:56